「月々定額で新車に乗れる」「頭金ゼロ、税金も車検代もコミコミ」。カーリースの広告を見て、ちょっと気になっている人も多いと思います。でも、契約する前に一度だけ立ち止まってください。この記事では、自動車ディーラー歴19年(営業15年・現在はサービスフロント)のごんたが、一般家庭の自家用車として個人向けカーリースをおすすめしない理由を、公開情報と現場経験をもとに正直に解説します。リースのメリットや向いている人、買うなら総額を抑える方法もまとめました。
- 長く乗る個人は、購入した方が総額を抑えやすい
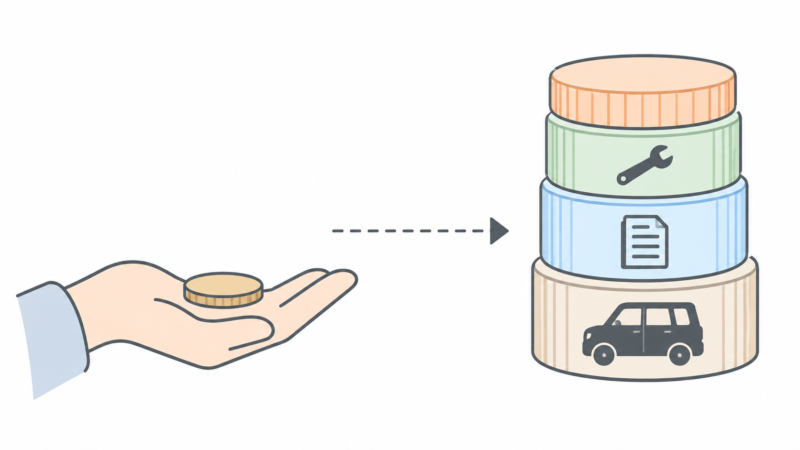
- カーリースの月額には、車両代の負担分・税金・保険料・手数料などが含まれる
- 原則として中途解約が難しく、契約満了時に精算が発生するプランもある
- 支出を定額化したい人や、車の管理を任せたい人にはリースが合う場合もある

ねえ、「月々1万円台で新車」って広告を見たんだけど、リースってお得なの?

正直に言うと、僕は個人のリースはあんまりおすすめしてないんだよね。理由を順番に話すよ。

え、そうなんだ。車屋さんなのに、リースに反対なの?

毎月の金額だけ見ると安く見えるんだけど、「最後まで払う総額」と「契約の縛り」で見ると話が変わるんだよ。
💡 結論|私は個人のカーリースをおすすめしません
先に結論からお伝えすると、私は一般家庭の自家用車として、個人向けカーリースを積極的にはおすすめしていません。
もちろん、税金や車検費用を含めて毎月の支払いを一定にしやすく、車の管理を任せられる便利さはあります。それでも、1台の車を長く乗るご家庭では、購入した方が総額を抑えやすく、途中で売却・乗り換えもしやすいからです。
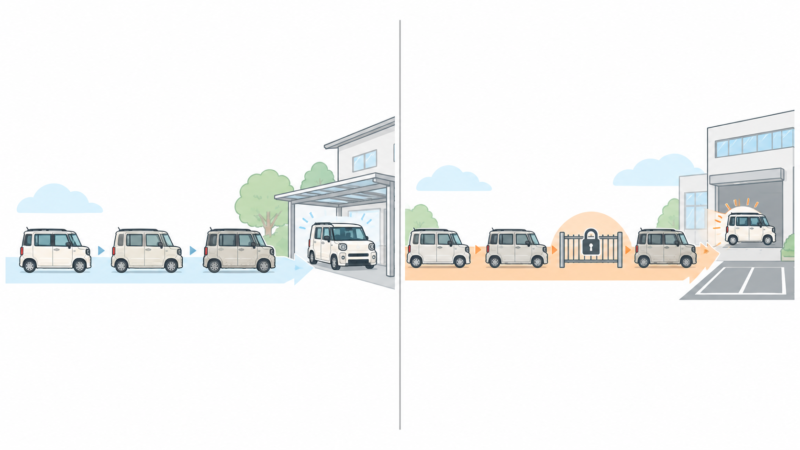
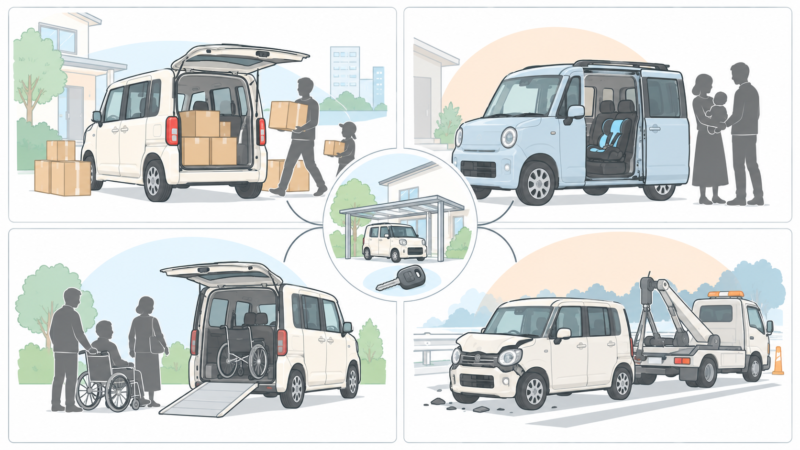
カーリースには、原則として中途解約が難しい、走行距離や車の状態に制限がある、契約満了時に車が残らないプランがある、といった注意点もあります。ディーラーの現場で家族構成の変化や転勤、事故、急な乗り換えを見てきた立場としては、7年や9年先まで使い方を固定する契約より、自分の判断で売却や乗り換えができる購入の方が、一般家庭には合いやすいと考えています。
カーリースが向く人も一部にはいます。ただし、広告の月額だけで決めるのではなく、契約満了までの総支払額と制約を理解したうえで選ぶべきです。

でも「コミコミで楽」っていうのは、いいことじゃないの?

楽なのは本当。ただ、その「楽」と引き換えに受ける制約もあるんだ。次で中身を見ていこう。
💰 理由:月額だけでは見えないこと
① 月額には車両代だけでなく、諸費用やリース手数料も含まれる
リースの月額は、一般的に「車両価格から契約満了時の予想価値である残価を差し引いた負担額」に、登録費用・税金・自賠責保険料・メンテナンス費用・リース手数料などを加え、契約月数で分割して決まります。
税金や車検費用をその都度支払わずに済むのはメリットですが、月額だけでは費用の内訳や購入した場合との差が分かりにくいことがあります。
そのため、「月々いくらか」だけでなく、ボーナス払い・頭金・契約満了時の支払いまで含めた総額を確認することが重要です。
② メンテナンスプランは、内容が使い方に合わないと割高になる
メンテナンスリースでは、点検・車検整備・オイル交換・消耗品交換などの費用を月額に含められます。急な出費を抑えやすく、車の管理を任せられるのはメリットです。
一方で、含まれる整備内容や交換回数はサービスによって異なります。走行距離が少ない人にとっては、手厚いプランが割高になることもあります。
契約前に、タイヤ・バッテリー・ブレーキ・代車・故障修理が含まれるのか、指定工場以外でも整備できるのかを確認してください。
③ 個人でも、支出の定額化や手続きの簡単さにはメリットがある
カーリースには、税金や車検に備えてまとまったお金を用意しなくても、毎月の支払いをほぼ一定にしやすいメリットがあります。車の売却や処分を自分で進める手間を減らせるのも特徴です。
法人や個人事業主では、車両管理や経理処理をまとめやすい場合もあります。ただし、リース料の税務上の扱いは契約形態や使用状況によって異なります。必要経費や損金の扱いは、税理士などの専門家へ確認してください。
税金も月額に入っているんだね。

そう。支払いが定額になるのは便利だけど、車両代・税金・整備費用・手数料などを全部含めた総額で比べないと、本当に得かは判断できないんだ。

じゃあ、途中で「やっぱりやめた」ってできるの?

そこも大事なところ。次でくわしく話すね。
📊 購入とカーリースは何が違う?5項目で比較
同じ新車に長く乗るとして、購入とリースの違いを比べてみます。
| 比較項目 | 購入(現金・ローン) | カーリース |
|---|---|---|
| 支払い | 車両代・税金・整備費用を支払う。ローン利用時は利息も必要 | 車両代の負担分・税金・保険料・手数料などを月額で支払う |
| 契約終了後 | 車が残る。売却や乗り続けることができる | 返却・再リース・買取・譲渡など、プランによって異なる |
| 途中で手放す場合 | 売却できる。ただしローン残債が売却額を上回る場合は差額の精算が必要 | 原則として中途解約は難しく、可能でも解約金が発生することが多い |
| 走行距離・傷 | 売却価格へ影響する | 返却プランでは、走行距離超過や原状回復費用が発生する場合がある |
| 毎月の支出 | 税金・車検などで支出が増える月がある | 月々の支払いをほぼ一定にしやすい |
カーリースは、原則として契約途中の解約ができません。事故や海外転勤などで解約できる場合でも、中途解約金が発生するのが一般的です。
途中解約に対応したプランもありますが、解約できる時期・理由・申込金・解約金などの条件はサービスによって異なります。
また、返却型のプランでは、走行距離の超過や傷・へこみなどを理由に追加精算が発生する場合があります。契約前に、中途解約と返却時の条件を必ず確認してください。
カーリースの契約トラブルについては、国民生活センターも「中途解約や契約満了時の条件を事前に確認するように」と注意を呼びかけています。
👉 国民生活センター「カーリースに関する消費者トラブルにご注意!」
契約満了時の精算方法も確認する
カーリースは、契約満了時の残価精算方法によってもリスクが変わります。
- オープンエンド方式:契約時に設定した残価と、返却時の査定額との差を精算する場合がある
- クローズドエンド方式:原則として残価差額の精算はないが、走行距離超過や傷、原状回復費用は別途かかる場合がある
「返却すれば終わり」とは限りません。契約前に、残価精算の有無、走行距離制限、傷やへこみの判定基準を確認してください。

7年のあいだに、転勤とか、子どもが生まれて車を大きくしたくなったらどうするの?
そこが個人にとっていちばん怖いところ。7年先まで生活が変わらない前提で契約するんだよね。買った車なら、ローン残債に注意しながら、売って乗り換えることができるんだけど。

じゃあ、契約する前に何を見ればいいの?

月額じゃなくて「総額」。これだけは必ず自分で計算してほしい。
契約前に、この計算だけはしてください
リースの総支払額
=月額×契約月数
+ボーナス払い×回数
+頭金・申込金
+契約満了時の買取額や名義変更費用
+残価精算・走行距離超過・原状回復費用の可能性
購入する場合の総負担額
=車両の支払総額
+ローン利息
+同じ期間の税金・車検・点検整備費用
−売却時の査定額
任意保険、燃料代、駐車場代など、購入でもリースでも必要になる費用もあります。リース月額に任意保険が含まれるかはサービスによって異なるため、条件をそろえて比較してください。
同じ車・同じグレード・同じ期間で並べると、購入とリースの費用差が見えやすくなります。ただし、この計算だけでリース手数料そのものを正確に算出できるわけではありません。見積書で費用の内訳と契約満了時の条件を確認してください。
🫵 車の維持費が年間いくらかかるかは、こちらでまとめています
🏎️ タイプ別まとめ:リースが合う人・買った方がいい人
カーリースが向く人も一部にはいます。ただ、当てはまる条件はかなり限られます。
リースが向いている人
- 車にかかる支出を毎月ほぼ一定にしたい人
- 税金や車検の手続きをまとめて任せたい人
- 契約期間中の走行距離を予測できる人
- 契約途中で車を手放す可能性が低い人
- 数年ごとに新車へ乗り換える方針が決まっている人
- 契約満了時の返却条件を理解して守れる人
購入が向いている人
- 1台を長く乗りたい人
- 年間走行距離が多い、または予測しにくい人
- 車を自由にカスタムしたい人
- 家族構成や転勤などで、途中乗り換えの可能性がある人
- 最後は自分の車として残したい人
- 売却時期や売却先を自分で選びたい人
一般家庭で自家用車を長く使うなら、多くの方は「購入が向いている人」に当てはまるはずです。
買うなら、総額を抑える3つのこと
① 今の車は、下取りに出す前に買取の相場を調べる
乗り換えのとき、今の車がいくらで売れるかで支払総額は大きく変わります。下取りの金額だけで決めずに、買取の相場も見てから比べましょう。
🫵 下取りと買取の違いは、こちらでくわしく話しています

② 乗り換えのタイミングで、自動車保険を見直す
車が変われば保険料も変わります。今の保険をそのまま続けるより、いくつかの会社で比べると安くなることがあります。
💡 保険料が気になる方は無料で比較できます
→ インズウェブで自動車保険を無料一括見積もり

③ 整備は、点検結果と交換時期を確認して判断する
メンテナンスパックを契約する場合も、自分で整備費用を支払う場合も、点検結果とメーカー推奨の交換時期を確認することが大切です。
車の安全性に関わる整備を省くのではなく、「今すぐ必要な整備」「次回まで様子を見られる整備」「予防として提案されている整備」を分けて説明してもらいましょう。
🫵 車検で何にいくらかかるかは、こちら

- 1台を長く乗る家庭 → 購入(現金・ローン)
- 途中で生活が変わる可能性がある → 購入
- 支出を定額にしたい・数年ごとに乗り換える方針 → リースも候補。ただし総額と契約条件を確認してから
うちは長く乗る派だから、買う方が合ってるってことね。

そういうこと。月額の安さじゃなくて、総額と「最後に何が残るか」で比べると判断しやすいよ。
📝 カーリースを契約する前のチェックリスト
- 月額だけでなく、契約満了までの総支払額を確認したか
- ボーナス払いと頭金を含めて比較したか
- 契約期間と中途解約条件を確認したか
- オープンエンドかクローズドエンドか確認したか
- 残価精算の有無を確認したか
- 月間・年間の走行距離制限を確認したか
- 傷やへこみの原状回復基準を確認したか
- メンテナンスに含まれる部品を確認したか
- 任意保険が含まれるか確認したか
- 契約満了後に返却・買取・再リース・譲渡のどれを選べるか確認したか
- 車がもらえる場合の名義変更費用を確認したか
🚨 よくある質問
Q1. 最後に車がもらえるプランなら、お得じゃない?

A. 車がもらえるプランは、返却時の走行距離や傷を気にしなくてよい商品もあるよ。ただ、契約期間が長くなりやすく、総支払額が購入価格を上回る場合もある。購入した場合の支払総額と、名義変更費用を含めたリース総額を比べて判断してね。
Q2. 途中で解約できるリースもあるって聞いたけど?

A. 途中解約に対応するプランもあるよ。ただ、解約できる時期、理由、申込金、解約金などの条件はサービスごとに違う。「いつから解約できるか」「自己都合でも対象か」「解約時にいくら必要か」を契約書で確認して。
Q3. 頭金がないなら、リースの方が始めやすくない?
A. 頭金なしで始められるのはリースのメリットだね。一方、頭金なしで利用できるローンもあるけど、商品や審査結果によって条件は違う。初期費用だけでなく、ボーナス払いと契約満了時の費用まで含めて比べてね。
Q4. 任意保険も月額に含まれるの?

A. サービスによって違うよ。税金や自賠責保険は含まれていても、任意保険は別契約になるプランがある。事故で全損するとリース契約が終了して、解約金の支払いが必要になる場合もあるから、車両保険の補償内容も確認してね。
🏁 まとめ|一般家庭が長く使うなら、私は購入をおすすめします
カーリースは、「月々定額」という分かりやすさと、税金や車検の手続きをまとめられる手軽さを買うサービスです。
しかし、その便利さと引き換えに、中途解約・走行距離・車の状態・契約満了時の扱いなど、購入にはない制約を受けます。
私はディーラーの現場で、転勤、子どもの誕生、介護、事故などによって、予定より早く車を乗り換えなければならなくなったご家庭を何度も見てきました。その経験から、一般家庭が自家用車を長く使うなら、私はカーリースより購入をおすすめします。
それでもリースを検討する場合は、「月々いくら」ではなく、契約満了までの総支払額、中途解約条件、走行距離制限、残価精算、最後に車が残るかまで確認してから契約してください。
🫵 維持費をもっと下げたい方は、自動車保険の節約術もあわせてどうぞ
📋 参考にした情報
この記事のリース料の仕組みや中途解約、契約満了時の説明は、2026年9月時点で以下の情報を確認して記載しています。
- 国民生活センター「カーリースに関する消費者トラブルにご注意!」
- 日本自動車リース協会連合会「自動車リースに関するFAQ」
- オリックスカーリース「マイカーリース よくあるご質問」
カーリースの条件は会社やプランによって異なります。契約前には、利用するサービスの最新の公式サイト・見積書・契約書・約款をご確認ください。

ありがとう! 月々の安さじゃなくて「総額」と「契約の縛り」で比べればいいって分かったら、広告に振り回されなくなりそう。

見積もりをもらったら、リースの総支払額と、同じ車を買った場合の総負担額を並べてみて。途中で生活が変わったらどうなるかも、一緒に確かめておくと安心だよ。
ドモヨロシック!